バイクを購入するとき、車両価格やヘルメットと同じくらい考えておきたいのが「任意保険」です。
バイクには加入が義務付けられている自賠責保険がありますが、自賠責保険だけですべての事故に対応できるわけではありません。
「自賠責に入っていれば大丈夫じゃないの?」
と思う人もいるかもしれません。
実は、自賠責保険は補償される範囲や金額に限りがあります。
そこで重要になるのが任意保険です。
この記事では、バイク初心者向けに、自賠責保険との違いや必要な補償、保険料が決まるポイントについて分かりやすく解説します。
バイクの任意保険は必要?
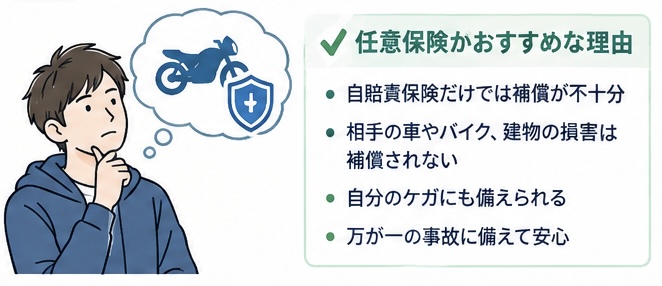
結論から言うと、バイクに乗るなら任意保険への加入をおすすめします。
任意保険は名前の通り加入が義務ではありません。
しかし、事故を起こしたときに自賠責保険だけでは補償できないケースがあります。
特に注意したいのが、相手の車やバイク、建物などを壊してしまった場合です。
自賠責保険は基本的に、事故の相手への「人身損害」を補償するための保険です。
そのため、物を壊した場合の損害や、自分自身のケガなどは自賠責保険ではカバーできません。
バイクは車体が軽く、事故では自分が大きなケガをする可能性もあります。
万が一の事故に備えるなら、自賠責保険だけではなく任意保険も検討しておきたいところです。
自賠責保険と任意保険の違い
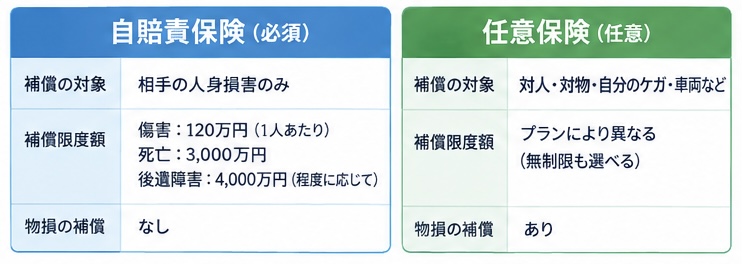
自賠責保険は、バイクに乗る人が必ず加入しなければならない保険です。
一方、任意保険は自分で加入するかどうかを決める保険です。
大きな違いは「補償できる範囲」です。
自賠責保険は、事故の相手を死傷させた場合の補償が中心です。
補償限度額も決められており、傷害は被害者1人につき120万円、死亡は3,000万円、後遺障害は程度に応じて最高4,000万円となっています。
また、相手の車やバイク、建物などを壊した場合の「対物損害」は補償されません。
任意保険では、自賠責保険では足りない部分を補うことができます。
初心者が確認したい任意保険の補償
任意保険を選ぶときは、保険料だけでなく「何を補償してくれるのか」を確認することが大切です。
対人賠償
事故によって相手をケガさせたり、死亡させたりした場合の補償です。
バイク事故では大きな損害賠償が発生する可能性もあるため、対人賠償は十分な補償を選びたいところです。
「対人賠償無制限」となっている商品も多くあります。
対物賠償
相手の車やバイク、建物などを壊してしまった場合の補償です。
自賠責保険では補償されないため、任意保険を考えるうえで重要な補償です。
こちらも「対物賠償無制限」を選ぶケースが一般的です。
自分のケガ
バイク事故では、自分がケガをすることも考えておく必要があります。
保険によって、人身傷害や搭乗者傷害などの補償を付けられる場合があります。
どこまで補償されるのかを確認しておきましょう。
車両保険
事故や盗難などによるバイクの損害を補償するものです。
ただし、車両保険を付けると保険料も高くなります。
新車や高額なバイクなら検討しやすいですが、車両価格が安い中古車などでは、保険料とのバランスを考える必要があります。
バイクの任意保険料はいくら?
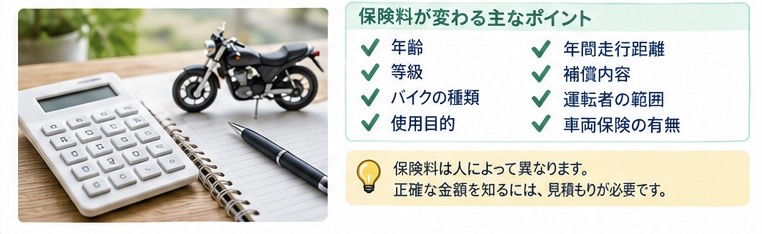
任意保険の保険料は、すべての人が同じ金額になるわけではありません。
年齢やバイクの種類、使用目的、年間走行距離、運転者の範囲、補償内容などによって変わります。
また、事故の有無による等級も保険料に影響します。
そのため、
「250ccなら年間○万円」
というように一律で考えるのは難しいです。
できるだけ正確な保険料を知りたいなら、自分の条件で見積もりを取るのが一番確実です。
保険料だけでなく、対人・対物の補償額や自分のケガに対する補償なども一緒に確認しましょう。
バイクの任意保険を比較・見積もりしたい人はこちら
任意保険は比較して選ぼう
任意保険は、保険会社によって保険料や補償内容、選べる特約などが異なります。
そのため、最初から1社だけに決めるのではなく、いくつかの保険会社で比較してみるのがおすすめです。
特に初心者の場合は、単純に「一番安い保険」を選ぶのではなく、
- 対人・対物の補償
- 自分のケガに対する補償
- 車両保険の有無
- 保険料
- 必要な特約
などを確認して、自分に合ったものを選びましょう。
バイクの購入費だけを考えていると、保険料を含めた維持費が想像以上になることもあります。
バイクを購入する前に、任意保険も含めて年間の維持費を一度計算しておくと安心です。
バイクの維持費はいくら?250cc・400cc・大型バイクを比較
バイクは購入して終わりではありません。
税金や保険、ガソリン代、メンテナンス費用など、乗り続けるためのお金も必要です。
まとめ
バイクの任意保険は加入が義務ではありませんが、万が一の事故を考えると初心者でも検討しておきたい保険です。
自賠責保険だけでは、対物損害や自分のケガなどを十分に補償できません。
任意保険を選ぶときは、保険料だけを見るのではなく、対人・対物賠償、自分のケガ、車両保険など、必要な補償を確認しましょう。
そして、複数の保険会社を比較して、自分のバイクの乗り方に合った保険を選ぶことが大切です。
バイクを購入するときは、車両価格だけでなく任意保険まで含めて予算を考えておきましょう。
※保険の補償内容・保険料・特約などは保険会社や契約条件によって異なります。契約前に各保険会社の最新の案内をご確認ください。
※掲載画像はAIで生成したイメージです。実際の車両・製品とは異なる場合があります。
コメント